BRESCIA – Nel 3° trimestre dell’anno l’attività produttiva nel settore manifatturiero bresciano ha evidenziato una dinamica positiva rispetto allo stesso periodo del 2025 (+1,0%), ma in significativo rallentamento rispetto a quanto rilevato nei primi due periodi dell’anno (+3,5% fra gennaio e marzo, +2,1% fra aprile e giugno).
A evidenziarlo è l’indagine congiunturale del Centro Studi di Confindustria Brescia sui dati relativi al 3° trimestre 2026, realizzata su un panel di imprese manifatturiere associate.
La variazione sperimentata nel periodo estivo di quest’anno è la meno intensa da oltre un anno: ciò sarebbe imputabile, in particolare, al processo di progressivo deterioramento delle condizioni operative del settore industriale, penalizzato oltre modo dagli elevati costi degli input energetici e da una domanda globale che si mantiene non particolarmente brillante. Lo scenario di sostanziale debolezza che connota l’attuale fase ciclica è inoltre confermato dalla dinamica congiunturale (rispetto al 2° trimestre) dell’attività produttiva, che segna un -0,7% (destagionalizzato), in sostanziale coerenza con la fotografia scattata a livello nazionale. A seguito delle evoluzioni sopra indicate, il tasso acquisito, ovvero la variazione media annua che si avrebbe se l’indice della produzione non subisse variazioni fino alla fine del 2026, è positivo (+1,3%), ma in significativo ridimensionamento nei confronti di quanto ipotizzato nel periodo precedente (+3,4%).
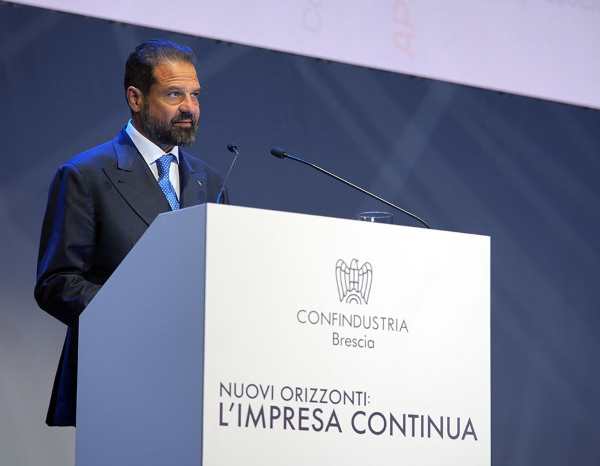
“La produzione resta in “segno più”, ma il rallentamento è evidente e non consente letture particolarmente positive – commenta
Paolo Streparava (nella foto), presidente di Confindustria Brescia
–. Le imprese bresciane stanno reggendo grazie alla propria solidità, dopo aver assorbito per anni una parte consistente dell’aumento dei costi senza trasferirla sui prezzi finali, come evidenziato dai dati raccolti. Ma questa resilienza ha un limite: quando i margini si riducono, diminuiscono anche le risorse disponibili per investire, innovare e creare occupazione. Se vogliamo tutelare la competitività della manifattura, dobbiamo intervenire sulle cause strutturali che la penalizzano, a partire dal costo dell’energia e dalla debolezza della domanda. Non chiediamo protezione, ma condizioni eque per continuare a competere”.
Nel dettaglio:
Tra luglio e settembre di quest’anno il 24% degli operatori intervistati ha dichiarato una crescita dell’attività rispetto al periodo precedente, a fronte del 35% che si è espresso per il mantenimento dei volumi prodotti e del 41% che invece ha segnalato una flessione degli stessi.
La disaggregazione della variazione congiunturale (destagionalizzata) dell’attività produttiva per settore si caratterizza per generalizzati segni negativi: sistema moda (-4,6%), metallurgia (-3,9%), legno e minerali non metalliferi (-3,4%), chimico, gomma e plastica (-2,1%) e meccanica (-0,1%).
Per contro, il comparto alimentare si connota per un movimento di crescita (+3,4%).
Il fatturato delle imprese ha mostrato delle diffuse contrazioni: le vendite sul mercato italiano sono aumentate per il 14% delle imprese, rimaste invariate per il 46% e diminuite per il 40%. Quelle verso i Paesi comunitari sono cresciute per il 16% degli operatori, calate per il 35% e rimaste stabili per il 49%; quelle verso i Paesi extra UE sono aumentate per il 20%, diminuite per il 35% e rimaste invariate per il 45% del campione.
Come già rilevato nel primo semestre del 2026, anche fra luglio e settembre si è assistito a nuova fiammata dei costi di acquisto delle materie prime e dei semilavorati industriali: essi sono rilevati in crescita dal 63% delle imprese, con un incremento medio pari al 4,0% sul periodo precedente. I prezzi di vendita dei prodotti finiti sono stati rivisti al rialzo dal 36% degli operatori, per un aumento complessivo del 2,1%. Tali dinamiche confermano le significative pressioni sui margini industriali a cui sono sottoposte le imprese, divenute loro malgrado “shock absorber”: infatti, dal quarto trimestre 2020 al terzo trimestre 2026, i costi di acquisto sono complessivamente aumentati del 189%, mentre i prezzi di vendita solamente del 55%.
Anche nel periodo estivo, la debole domanda proveniente dai mercati domestici e internazionali è stata indicata come il principale fattore di freno alla produzione: ciò ha riguardato il 35% delle realtà intervistate, una quota nel complesso analoga a quella rilevata nel trimestre precedente (33%) e in flessione nei confronti della misurazione relativa al terzo trimestre 2025 (45%). Il secondo elemento maggiormente segnalato dalle imprese riguarda la scarsità di manodopera (15%), che si conferma un elemento di fragilità per le imprese del territorio.
L’utilizzo della Cassa Integrazione Guadagni (Ordinaria e Straordinaria) ha complessivamente interessato il 10% delle imprese industriali del territorio, mentre la quota di CIG in rapporto al monte ore lavorabili si è attestata al 2,4%. Nonostante il lieve aumento di quest’ultimo indicatore rispetto a quanto riscontrato nelle rilevazioni precedenti, siamo di fronte alla sostanziale assenza, almeno per il momento, di particolari tensioni per quanto riguarda il ricorso agli ammortizzatori sociali.
Pur di fronte a un quadro internazionale particolarmente incerto, caratterizzato da numerosi elementi di preoccupazione, le aspettative da parte delle imprese manifatturiere bresciane rimangono moderatamente positive. Relativamente ai prossimi mesi, il saldo netto fra operatori ottimisti e pessimisti è pari a +22%, a fronte della maggioranza assoluta degli intervistati (58%) che propende per la sostanziale stabilità dei volumi di produzione.
In tale contesto, il settore maggiormente orientato alla crescita sarebbe la meccanica, seguito, a distanza, da legno e minerali non metalliferi, metallurgia, alimentare, chimico, gomma e plastica, sistema moda.
Con riferimento agli ordini, quelli provenienti dal mercato domestico sono in crescita per il 21% delle aziende, stabili dal 67% e in calo dal 12%. Quelli formulati dagli operatori comunitari, sono dichiarati in aumento dal 22% delle imprese, invariati per il 68% e in flessione dal 10%. Quelli in arrivo dai mercati extra UE sono in crescita per il 20%, stabili per il 66% e in contrazione per il 14%.
I giorni di produzione assicurata rilevati nel trimestre ammontano mediamente a 65, riflettendo una significativa dispersione fra i settori e le classi dimensionali analizzate e, al contempo, evidenziando una flessione nei confronti di quanto riscontrato nei precedenti trimestri.